Indice
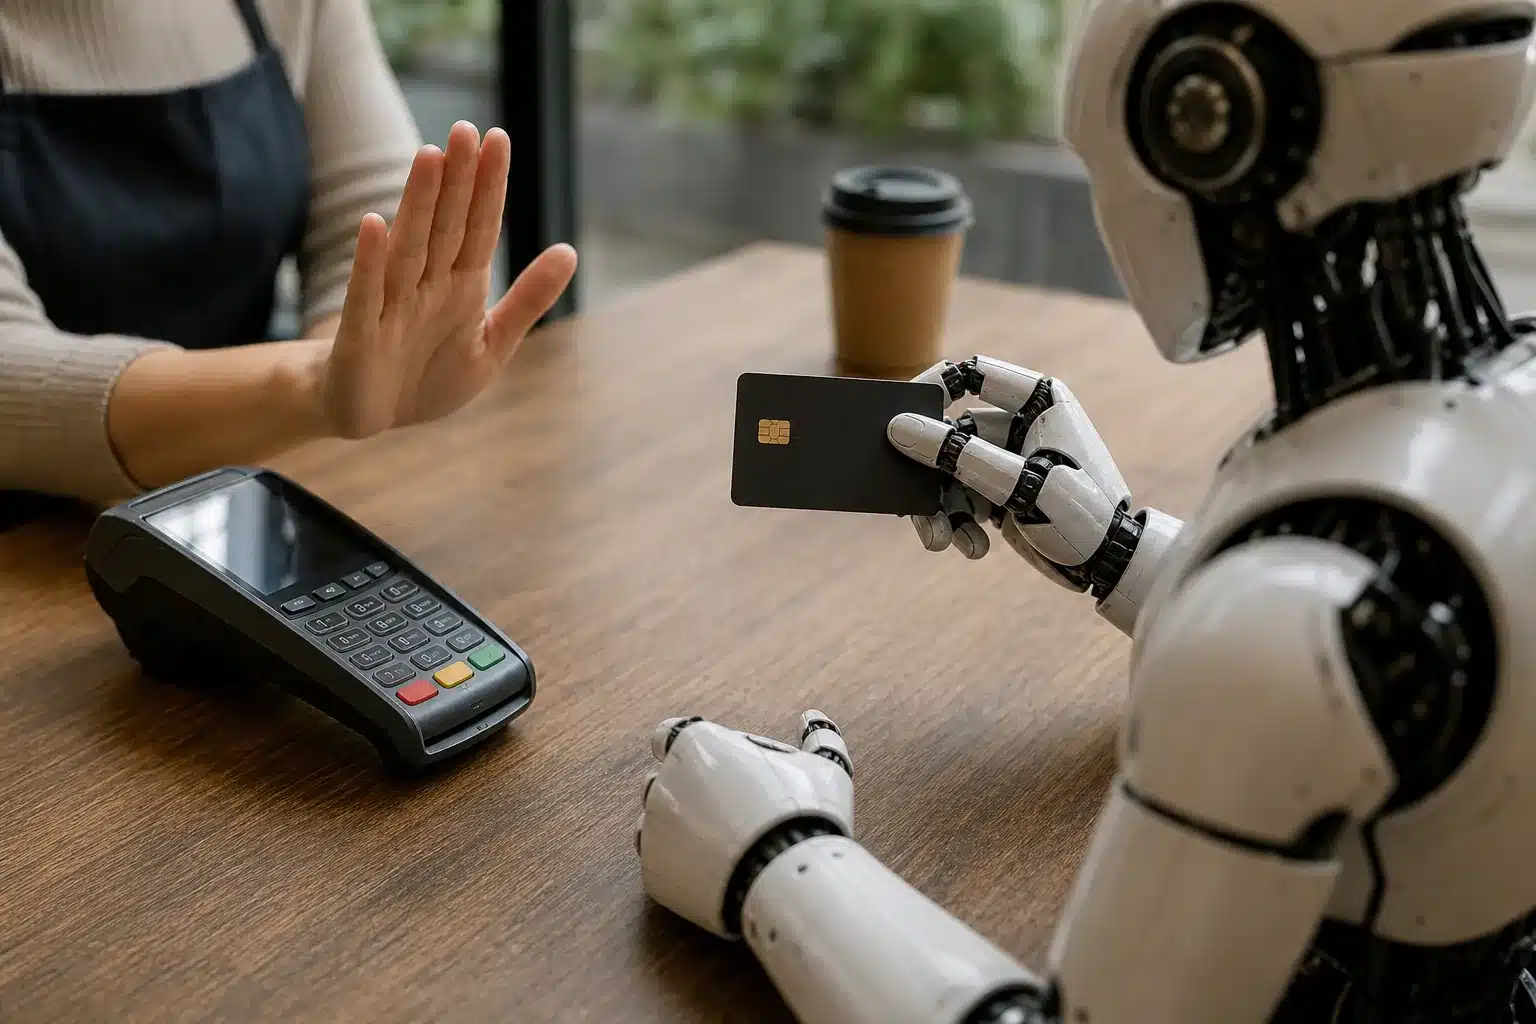
Il 13 novembre 2026 OpenAI ha fatto un passo che molti aspettavano e che, allo stesso tempo, fa sorgere più di qualche domanda: con il lancio del ChatGPT Wallet, gli agenti AI dell’azienda possono ora effettuare acquisti reali, con denaro reale, direttamente dalla tua carta. Non è una simulazione, non è un prototipo da laboratorio — è un sistema di chatgpt wallet pagamenti già attivo per una fetta di utenti, e cambia in modo concreto il rapporto tra intelligenza artificiale e portafoglio.
Cosa fa esattamente il ChatGPT Wallet (e chi lo può usare adesso)
Il funzionamento è più semplice di quanto sembri, ma le implicazioni sono tutt’altro che banali. Il Wallet di ChatGPT permette agli agenti AI di OpenAI — chiamati internamente Dots — di completare acquisti per conto dell’utente, senza che quest’ultimo debba aprire un browser, inserire i dati della carta o fare il checkout manualmente. L’agente ci pensa lui.
Il sistema è attualmente disponibile solo per gli abbonati ChatGPT Pro negli Stati Uniti, con età minima di 18 anni, indirizzo di fatturazione americano e una carta emessa negli USA. Per chi si trova in Europa — e quindi anche in Italia — la funzione non è ancora accessibile: il ChatGPT Wallet non è disponibile nell’UE, quasi certamente per ragioni legate alla normativa europea sui servizi di pagamento e sull’uso dei dati biometrici. Non è una sorpresa, ma è una limitazione importante da tenere a mente.
Sul fronte delle partnership, OpenAI ha costruito il sistema con il supporto dei tre grandi circuiti: Visa, Mastercard e American Express. Non è un dettaglio da poco — significa che il Wallet si appoggia a infrastrutture già collaudate, non a circuiti proprietari inventati dall’azienda.
→ Leggi anche: OpenAI Control Room: come fermare gli agenti AI in 35 secondi
La biometria come “firma digitale” di ogni spesa
Il punto che distingue questo sistema da qualsiasi integrazione AI-pagamenti vista finora è il meccanismo di autorizzazione. Ogni singolo acquisto richiede una conferma biometrica: Face ID oppure impronta digitale, a seconda del dispositivo. Non si tratta di un’approvazione generica data una volta per tutte — ogni transazione deve essere sbloccata attivamente dall’utente.
Questo schema ha una logica precisa: l’agente AI propone l’acquisto, tu lo autorizzi con il tuo volto o il tuo dito, e solo a quel punto il pagamento parte. È una forma di controllo umano che OpenAI ha voluto rendere esplicita e obbligatoria, probabilmente per rispondere in anticipo alle preoccupazioni su acquisti non autorizzati o comportamenti autonomi fuori controllo.
C’è un secondo livello di protezione, altrettanto interessante: il circuito di pagamento non trasmette al merchant il numero reale della carta. Al suo posto viene inviato un token monouso, generato ogni volta per quella specifica transazione. In pratica, il negozio online non vede mai i tuoi dati sensibili — riceve solo un codice valido una volta sola, che poi diventa inutilizzabile. È lo stesso principio che sta alla base di Apple Pay e Google Pay, applicato però a un contesto in cui chi “preme il tasto” non sei tu, ma un agente AI.
Perché i merchant guardano al chatgpt wallet pagamenti con qualche diffidenza
Nonostante le protezioni tecniche, il sistema non è accolto con entusiasmo unanime da chi vende online. La preoccupazione principale dei merchant non riguarda tanto la sicurezza dei dati — il meccanismo del token monouso è robusto — quanto la difficoltà di distinguere una transazione legittima da un pattern anomalo generato da un agente automatico.
→ Leggi anche: INPS lancia Arianna, l'assistente AI che gestisce oltre 400 prestazioni sociali
I sistemi antifrode tradizionali sono calibrati sul comportamento umano: tempi di navigazione, movimenti del cursore, sequenza delle pagine visitate. Un agente AI che completa un checkout in pochi millisecondi, senza navigare il sito, senza esitazioni, può attivare gli alert automatici anche se la transazione è perfettamente regolare. Il risultato pratico è che alcune transazioni gestite dagli agenti Dots potrebbero essere bloccate non perché fraudolente, ma perché troppo efficienti per sembrare umane.
È un problema di adattamento, più che di sicurezza strutturale — e probabilmente si risolverà man mano che i merchant aggiorneranno i propri sistemi per riconoscere le firme degli agenti certificati. Ma nell’immediato, chi usa il Wallet potrebbe imbattersi in qualche acquisto che non va a buon fine.
Il modello di business (per ora) non prevede commissioni
Un aspetto che vale la pena sottolineare: OpenAI non trattiene alcuna percentuale sulle transazioni, almeno per il momento. Il Wallet non è, oggi, una fonte di ricavi diretti per l’azienda. La logica è quella classica dell’adozione prima della monetizzazione: costruire l’abitudine, far crescere il numero di utenti che usano gli agenti per fare acquisti, e poi — in una fase successiva — valutare se e come introdurre un modello economico.
Con oltre 1,2 miliardi di utenti settimanali sull’app di ChatGPT, il potenziale è evidente. Anche una frazione minima di quegli utenti che delega gli acquisti agli agenti AI rappresenta un volume di transazioni enorme. La domanda è quando OpenAI deciderà di monetizzare quel flusso — e in che forma.
Per chi vive in Italia o nel resto dell’Unione Europea, il ChatGPT Wallet rimane per ora fuori portata. Vale però la pena seguire l’evoluzione normativa: se OpenAI riuscirà ad adeguarsi ai requisiti della PSD3 e alle regole sul trattamento dei dati biometrici, un’espansione europea non è fantascienza. Nel frattempo, quello che sta succedendo negli Stati Uniti è già un banco di prova significativo — e i risultati di questi primi mesi diranno molto su quanto siamo davvero pronti a lasciare che un agente AI metta mano al portafoglio al posto nostro.
Questo articolo è stato realizzato con il supporto dell'AI e sottoposto a revisione editoriale.