Indice
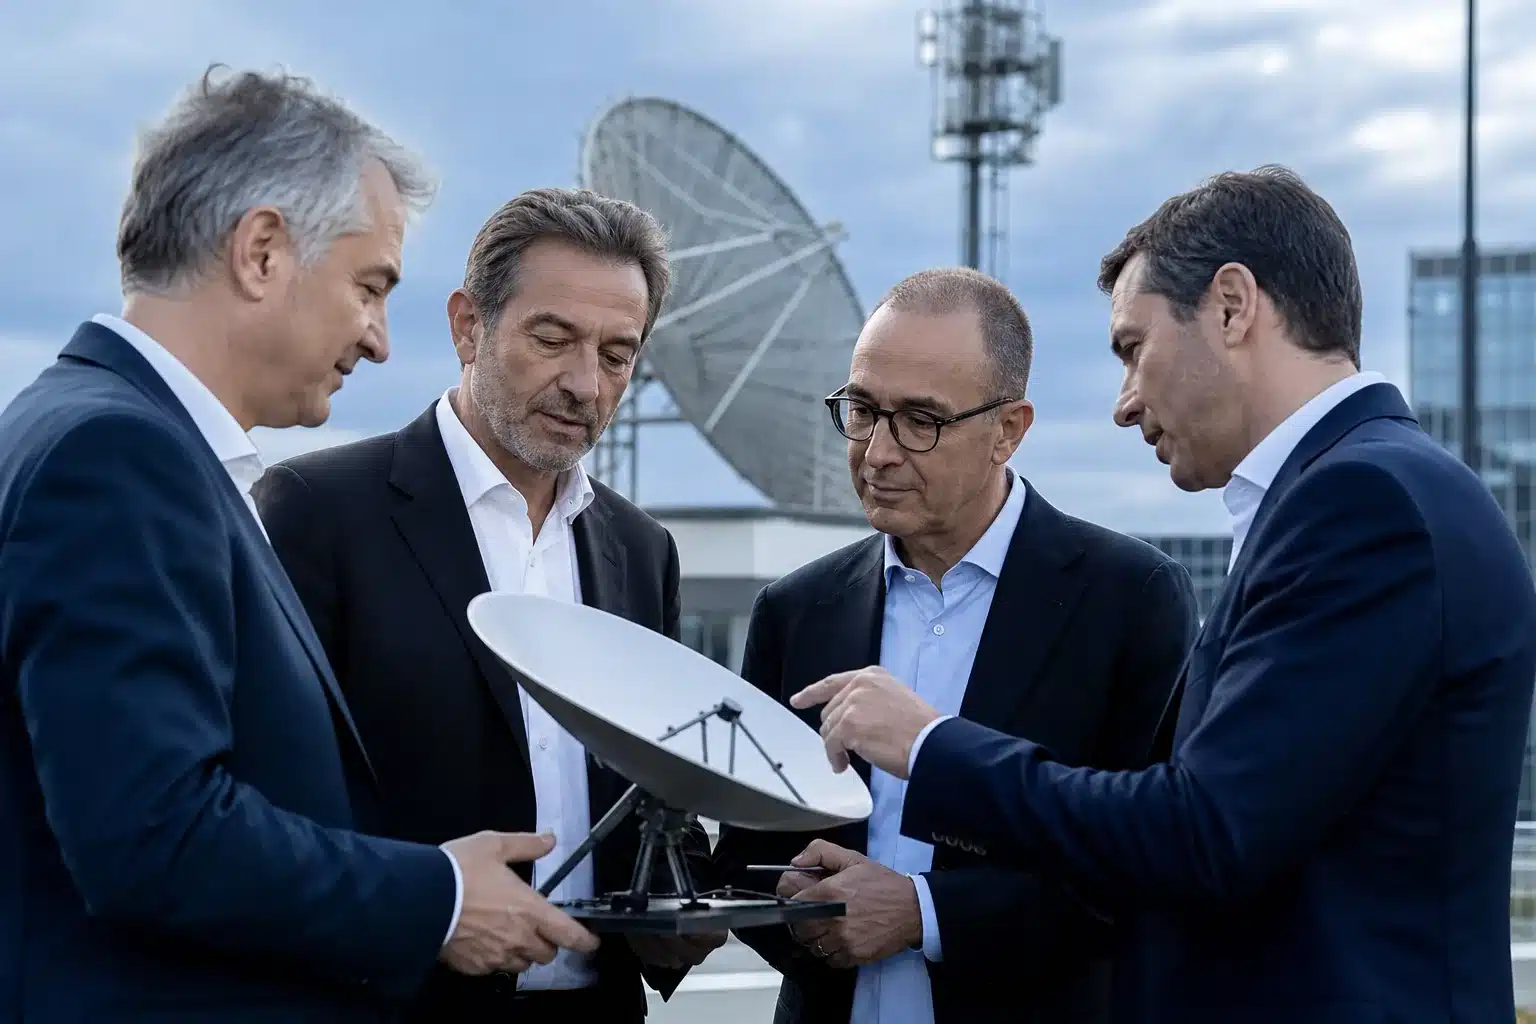
Quando quattro dei più grandi operatori di telecomunicazioni europei si siedono allo stesso tavolo e firmano un documento comune, significa che qualcosa di importante sta per muoversi. Deutsche Telekom, Orange, Telefónica e Vodafone hanno sottoscritto una letter of intent per partecipare congiuntamente a una gara per l’acquisizione di spettro radio destinato a una rete satellitare europea — un progetto che si propone esplicitamente come alternativa europea a Starlink. La notizia, emersa intorno al 19-20 ottobre 2026, racconta di un’industria che non vuole più dipendere da infrastrutture controllate oltreoceano.
Non una fusione, ma un’alleanza strategica sullo spettro
Prima di tutto, è bene chiarire cosa hanno firmato questi quattro colossi — e cosa invece non hanno ancora fatto. La letter of intent non è un contratto operativo, né un piano di investimento concreto: è un impegno formale a partecipare insieme a una gara per lo spettro radio necessario a costruire una rete satellitare di tipo direct-to-device. In italiano: segnale direttamente dal satellite allo smartphone, senza bisogno di antenne aggiuntive o hardware speciale.
Questo dettaglio tecnico è tutt’altro che secondario. La tecnologia direct-to-device è quella che permette, in teoria, di ricevere connettività in zone dove le torri cellulari non arrivano — montagne, aree rurali profonde, tratti di mare — usando il telefono che già si ha in tasca. È esattamente il tipo di copertura che Starlink ha cominciato a esplorare con i propri servizi per smartphone, e che operatori come T-Mobile negli Stati Uniti hanno già iniziato a testare in partnership con SpaceX.
Chi mette i soldi nei satelliti? Non loro (almeno per ora)
Qui sta uno degli aspetti più interessanti — e meno raccontati — di questa iniziativa. I quattro operatori non investiranno direttamente in una costellazione di satelliti. Il piano prevede che Deutsche Telekom, Orange, Telefónica e Vodafone costruiscano e gestiscano l’infrastruttura a terra in Europa — i cosiddetti ground segment — occupandosi del coordinamento della rete e del monitoraggio delle comunicazioni. I satelliti veri e propri, invece, li fornirà un partner separato, la cui identità non è ancora stata resa pubblica.
È una scelta che ha una sua logica industriale precisa: costruire una costellazione di satelliti in orbita bassa richiede capitali enormi e competenze molto specifiche, che non appartengono tradizionalmente al mondo degli operatori mobili. Meglio, quindi, concentrarsi su ciò che si sa fare — gestire reti, allocare frequenze, coordinare copertura — e affidarsi a un partner specializzato per la parte orbitale. Il modello ricorda, in parte, quello adottato da altri operatori europei che hanno stretto accordi con fornitori di costellazioni già esistenti.
Perché questa alternativa europea a Starlink arriva proprio adesso
L’iniziativa non nasce nel vuoto. Viene esplicitamente inquadrata come parte di un movimento più ampio dell’Europa verso una maggiore autonomia tecnologica rispetto agli Stati Uniti — e Starlink, con la sua posizione dominante nella connettività satellitare globale, è il riferimento implicito (e a volte esplicito) di tutto il ragionamento.
Gli obiettivi dichiarati dall’alleanza sono quattro, e vale la pena leggerli con attenzione perché dicono molto sulle priorità politiche oltre che commerciali:
- Rispondere alla domanda di copertura universale nelle aree underserved, quelle zone che le reti terrestri faticano a raggiungere in modo economicamente sostenibile.
- Rafforzare la resilienza delle reti pubbliche, cioè garantire che le comunicazioni continuino a funzionare anche in caso di guasti o disastri alle infrastrutture terrestri.
- Proteggere le comunicazioni critiche, un punto che ha un sapore chiaramente strategico e di sicurezza nazionale.
- Sostenere lo sviluppo di una costellazione satellitare a controllo europeo.
Quest’ultimo punto è forse il più rivelatore. Non si tratta solo di offrire un servizio commerciale in più, ma di contribuire a costruire un’infrastruttura orbitale che rimanga sotto la giurisdizione e il controllo europeo — qualcosa che, al momento, non esiste in forma compiuta.
Cosa cambia davvero per chi usa uno smartphone in Italia
Per l’utente finale — diciamo, chi si trova in una valle alpina senza campo o in un borgo dell’Appennino dove il 4G è ancora un miraggio — l’idea è semplice: il proprio telefono potrebbe agganciarsi a un satellite e ricevere almeno una connessione di base, senza dover comprare hardware aggiuntivo o abbonarsi a un servizio separato come Starlink. La tecnologia direct-to-device promette esattamente questo.
Detto questo, è importante non correre troppo con l’entusiasmo. Ad oggi esiste solo una letter of intent: non ci sono tempistiche di lancio confermate, non ci sono dati di copertura o capacità della rete, e non sappiamo ancora chi fornirà i satelliti. Il percorso dalla firma di un documento alla connettività reale sugli smartphone è lungo e pieno di variabili — regolamentari, tecniche e finanziarie.
Quello che è già reale, però, è il segnale politico e industriale che questa alleanza manda al mercato. Quattro dei più grandi gruppi telecom europei che si muovono insieme, nella stessa direzione, verso una alternativa europea a Starlink controllata da operatori del Vecchio Continente, è una notizia che va ben oltre il comunicato stampa. Chi segue il settore sa che queste mosse preparano il terreno per anni — e che quando i grandi operatori si coordinano così apertamente, qualcosa di concreto, prima o poi, arriva. Vale la pena tenerlo d’occhio da vicino, soprattutto per chi vive o lavora in zone dove la copertura terrestre è ancora un problema quotidiano. Puoi seguire gli aggiornamenti ufficiali sull’iniziativa attraverso le fonti che l’hanno riportata per prime, come The Verge.
Questo articolo è stato realizzato con il supporto dell'AI e sottoposto a revisione editoriale.